Compañías de Seguros en problemas
LA NUEVA SEGUROS: EL ASEGURADO PAGÓ SU PÓLIZA Y TERMINÓ CON SUS BIENES EMBARGADOS
La grave crisis de La Nueva Seguros pone al descubierto una realidad alarmante del sistema asegurador argentino: ciudadanos que contratan seguros para proteger su patrimonio y terminan enfrentando embargos y ejecuciones judiciales por el incumplimiento de las compañías aseguradoras.
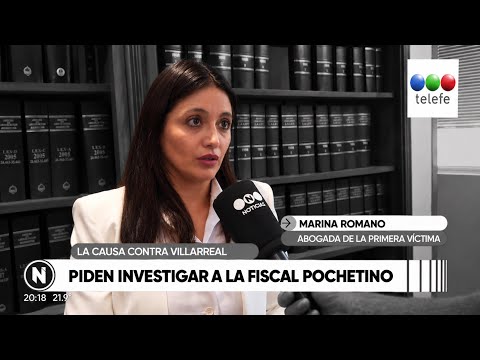
En una entrevista difundida por Canal 12 de Córdoba, la Dra. Marina Romano, de Estudio Romano Accidentes, expuso el dramático caso de Daniel, quien contrató una póliza con La Nueva Seguros y terminó enfrentando la ejecución de una sentencia judicial. Según lo denunciado, la aseguradora perdió el juicio y el asegurado no fue informado oportunamente de la condena. Cuando acudió al Estudio Romano, ya se estaban ejecutando medidas sobre sus bienes. Actualmente, la Dra. Romano interviene en su defensa, procurando evitar que el incumplimiento de la aseguradora termine destruyendo su patrimonio.
LA RESPONSABILIDAD DE LA SUPERINTENDENCIA DE SEGUROS Y DEL ESTADO
La Superintendencia de Seguros de la Nación no es un organismo meramente decorativo. La Ley 20.091 le impone funciones concretas de fiscalización y control de la solvencia y el funcionamiento de las aseguradoras. Cuando el Estado conoce o debió advertir irregularidades graves y omite adoptar oportunamente las medidas legalmente exigibles, puede comprometer su responsabilidad por falta de servicio. La responsabilidad estatal no desaparece detrás de la insolvencia de una empresa privada: si existió una omisión antijurídica de fiscalización que contribuyó causalmente al daño, corresponde examinar judicialmente la obligación de reparar. El asegurado tiene derecho a preguntarse dónde estuvieron los controles mientras su cobertura se deterioraba.
LA RESPONSABILIDAD DE LOS PRODUCTORES ASESORES DE SEGUROS
Tampoco puede ignorarse la responsabilidad profesional de quienes comercializan las pólizas. Los productores asesores, conforme a la Ley 22.400, tienen deberes de asesoramiento e información frente a sus clientes. No basta con vender un seguro y cobrar una comisión: deben actuar diligentemente e informar las circunstancias relevantes que conozcan o deban conocer y que puedan comprometer la protección contratada. Cuando existen señales graves de insolvencia o restricciones regulatorias, el silencio injustificado puede constituir un incumplimiento profesional susceptible de generar responsabilidad por los daños causados.
¿QUIÉN PROTEGE AL ASEGURADO?
El caso de La Nueva Seguros plantea una cuestión que excede ampliamente un expediente judicial. No resulta aceptable que el asegurado cumpla pagando su póliza y, llegado el momento de necesitar protección, deba afrontar solo las consecuencias económicas de una condena.
La insolvencia de una aseguradora no puede convertirse en una excusa para dejar de investigar la responsabilidad de quienes debían administrar, fiscalizar y asesorar diligentemente.
La Dra. Marina Romano, desde Estudio Romano Accidentes, impulsa la defensa de los derechos de este asegurado frente a una situación que evidencia la necesidad de controles efectivos, información transparente y responsabilidades concretas.
Porque el seguro debe ser una garantía de protección, no el comienzo de una tragedia patrimonial.
ESTUDIO ROMANO ACCIDENTES – CÓRDOBA, ARGENTINA
Entrevista difundida por Canal 12 de Córdoba – El Doce.